 AJMNAssociated Journalism & Media Network
Les banques centrales achètent toujours de l'or malgré la chute
Pendant que ménages et traders se retirent, les banques centrales ont acheté environ 321 tonnes d'or au troisième trimestre. Leurs raisons en disent long sur la confiance dans le dollar.
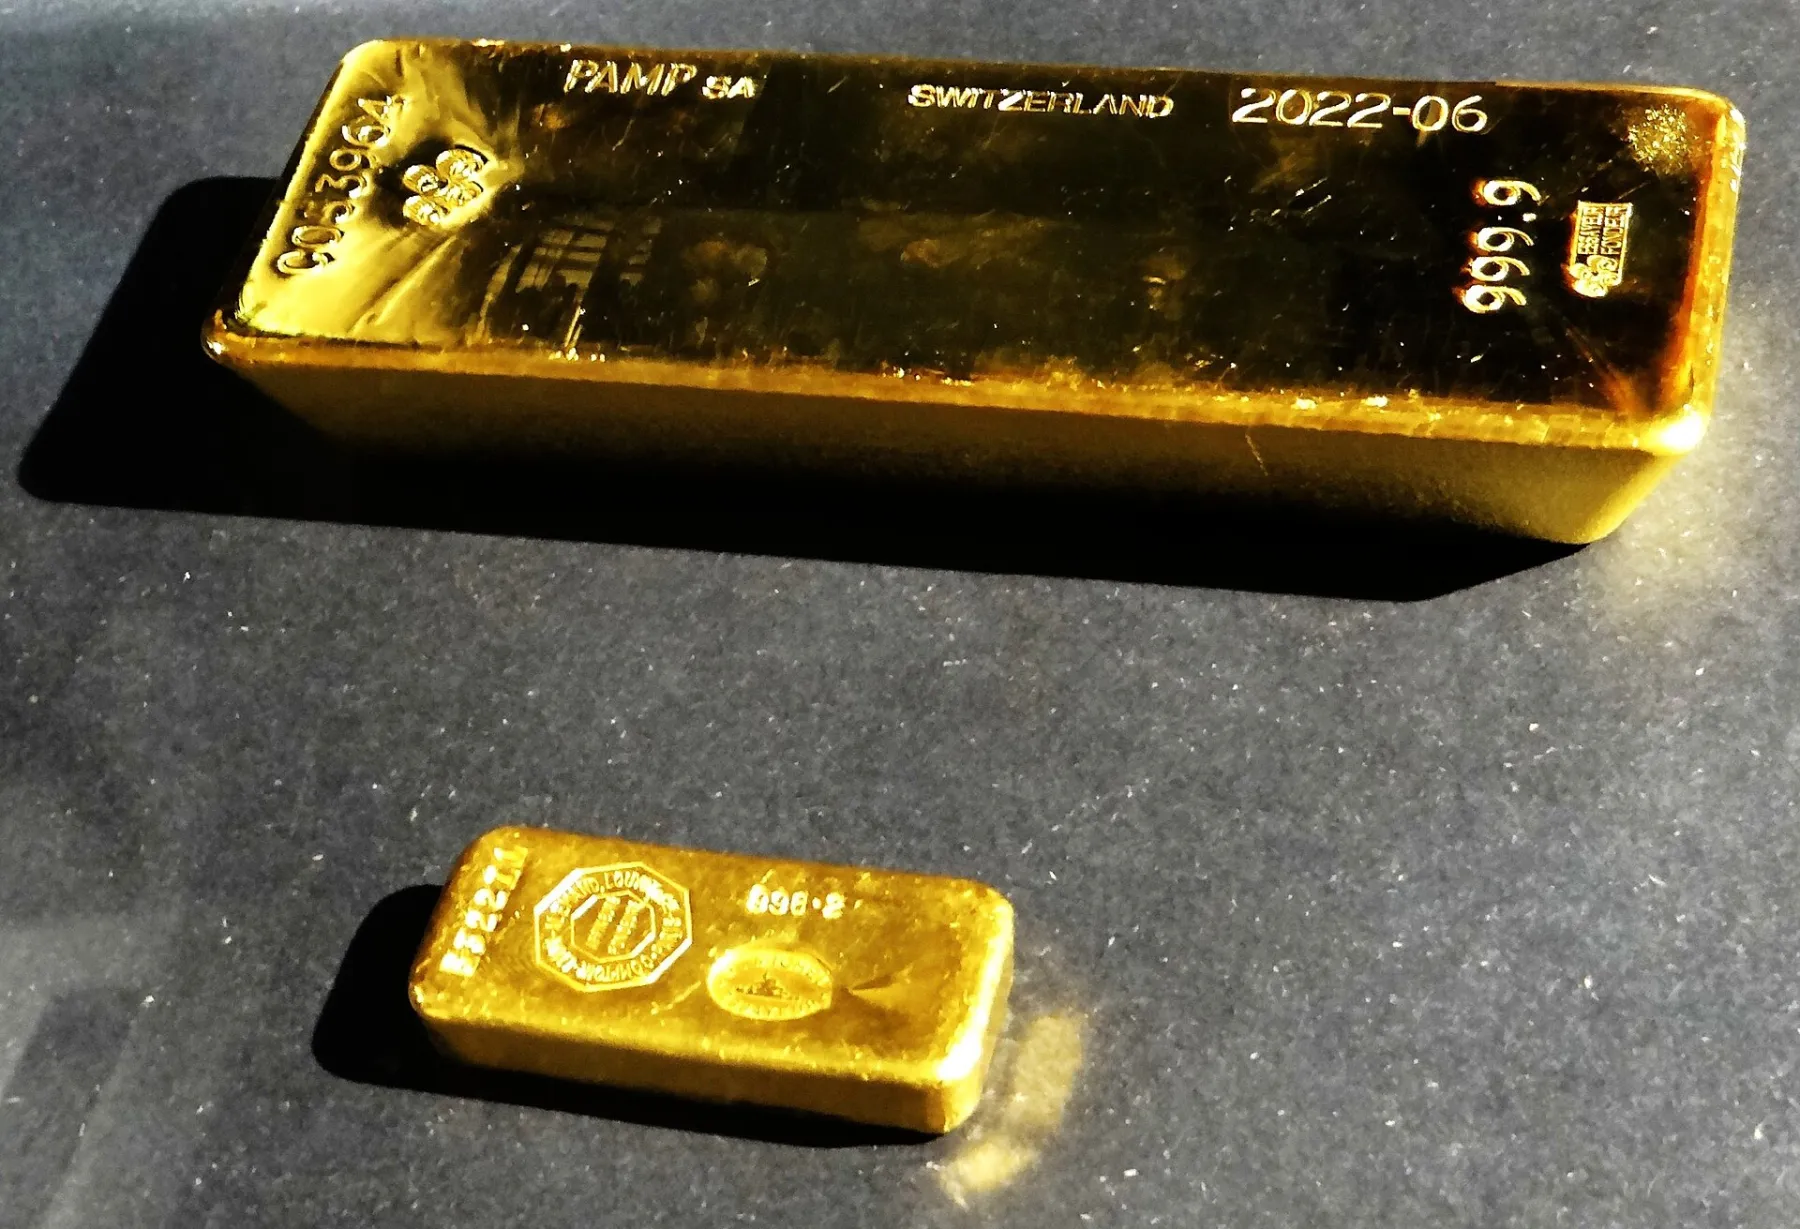
Le cours de l'or a chuté cet automne, mais un groupe d'acheteurs n'a pas bronché. Les banques centrales ont acheté environ 321 tonnes d'or au troisième trimestre 2026, 42 % de plus qu'un an plus tôt, selon le dernier rapport Gold Demand Trends du World Gold Council, publié le 3 novembre. Sur les neuf premiers mois de l'année, leurs achats atteignent 675 tonnes, 6 % de plus qu'à la même période de 2025.
Achats déclarés et non déclarés
Seule une partie de ces achats est visible. Les banques centrales ont déclaré environ 120 tonnes au Fonds monétaire international ou dans leurs propres communiqués. Le World Gold Council estime que 201 tonnes supplémentaires ont été achetées sans annonce, à partir des statistiques commerciales et des informations de marché. Certains pays préfèrent ne pas dire combien d'or ils détiennent : le total est donc une estimation, pas un décompte.
Parmi les acheteurs connus, la Chine, la Pologne et la République tchèque ont poursuivi des achats engagés depuis plusieurs années, alors que l'or est resté proche de ses records pendant une grande partie de l'année. Le conseil s'attend désormais à ce que les achats des banques centrales en 2026 égalent au moins le total de l'an dernier.
Tous les autres se retirent
Le contraste avec les autres acheteurs est frappant. La demande mondiale de bijoux a chuté de 17 % à 313 tonnes au troisième trimestre, le troisième trimestre le plus faible depuis le début des statistiques du conseil en 2000. La demande de lingots et de pièces a reculé de 19 % à 268 tonnes. La demande totale, 1 369 tonnes, est inférieure de 1 % à celle d'il y a un an, soutenue surtout par les banques centrales et par 211 tonnes d'entrées dans les fonds indiciels adossés à l'or. Le prix moyen du trimestre était de 4 262 dollars l'once, 23 % de plus qu'un an plus tôt, ce qui explique pourquoi de nombreuses familles ont moins acheté.
Depuis, le cours a beaucoup plus reculé, à environ 3 535 dollars l'once le 20 novembre, comme nous le rapportons ici. Pour des banques centrales qui raisonnent à long terme, des prix plus bas peuvent être une occasion plutôt qu'un signal d'alarme.
Pourquoi les banques centrales veulent de l'or
Les banques centrales détiennent des réserves pour défendre leur monnaie, payer les importations en cas d'urgence et rassurer les marchés. Depuis des décennies, l'essentiel de ces réserves est placé en dollars, surtout en obligations d'État américaines. Le dollar reste de loin la première monnaie de réserve, avec bien plus de la moitié des réserves déclarées par les pays au FMI.
L'or offre autre chose. Ce n'est la dette de personne, il ne peut pas être imprimé, et un lingot conservé dans un coffre national ne peut pas être gelé par un autre gouvernement. Ce dernier point a pris du poids en 2022, quand les pays occidentaux ont gelé une grande partie des réserves de la banque centrale russe après l'invasion de l'Ukraine. De nombreux pays qui ne sont en conflit avec personne en ont tiré une conclusion discrète : mieux vaut ne pas placer toutes ses réserves dans des actifs contrôlés par d'autres.
L'or a aussi tendance à conserver sa valeur quand le dollar faiblit, ce qui en fait un bon contrepoids dans un portefeuille de réserves. Nous expliquons ce lien dans notre guide sur l'or et le dollar.
Pas la fin du dollar
Rien de tout cela ne signifie que le dollar va perdre sa place centrale. Le marché de l'or est petit comparé à celui de la dette publique américaine, et l'or ne rapporte aucun intérêt. Ce que ces chiffres montrent, c'est un déplacement régulier à la marge : les banques centrales répartissent leurs risques, et l'or en est le principal bénéficiaire. Tant que cela dure, cette demande patiente forme un plancher sous un marché devenu nerveux pour tous les autres.
Cet article est fourni à titre d'information et ne constitue pas un conseil en investissement.
Sources : World Gold Council, Gold Demand Trends T3 2026 et son chapitre sur les banques centrales ; FMI, données COFER.