 AJMNAssociated Journalism & Media Network
Los bancos centrales siguen comprando oro pese a la caída
Mientras hogares e inversores se retiran, los bancos centrales compraron unas 321 toneladas de oro en el tercer trimestre. Sus razones dicen mucho sobre la confianza en el dólar.
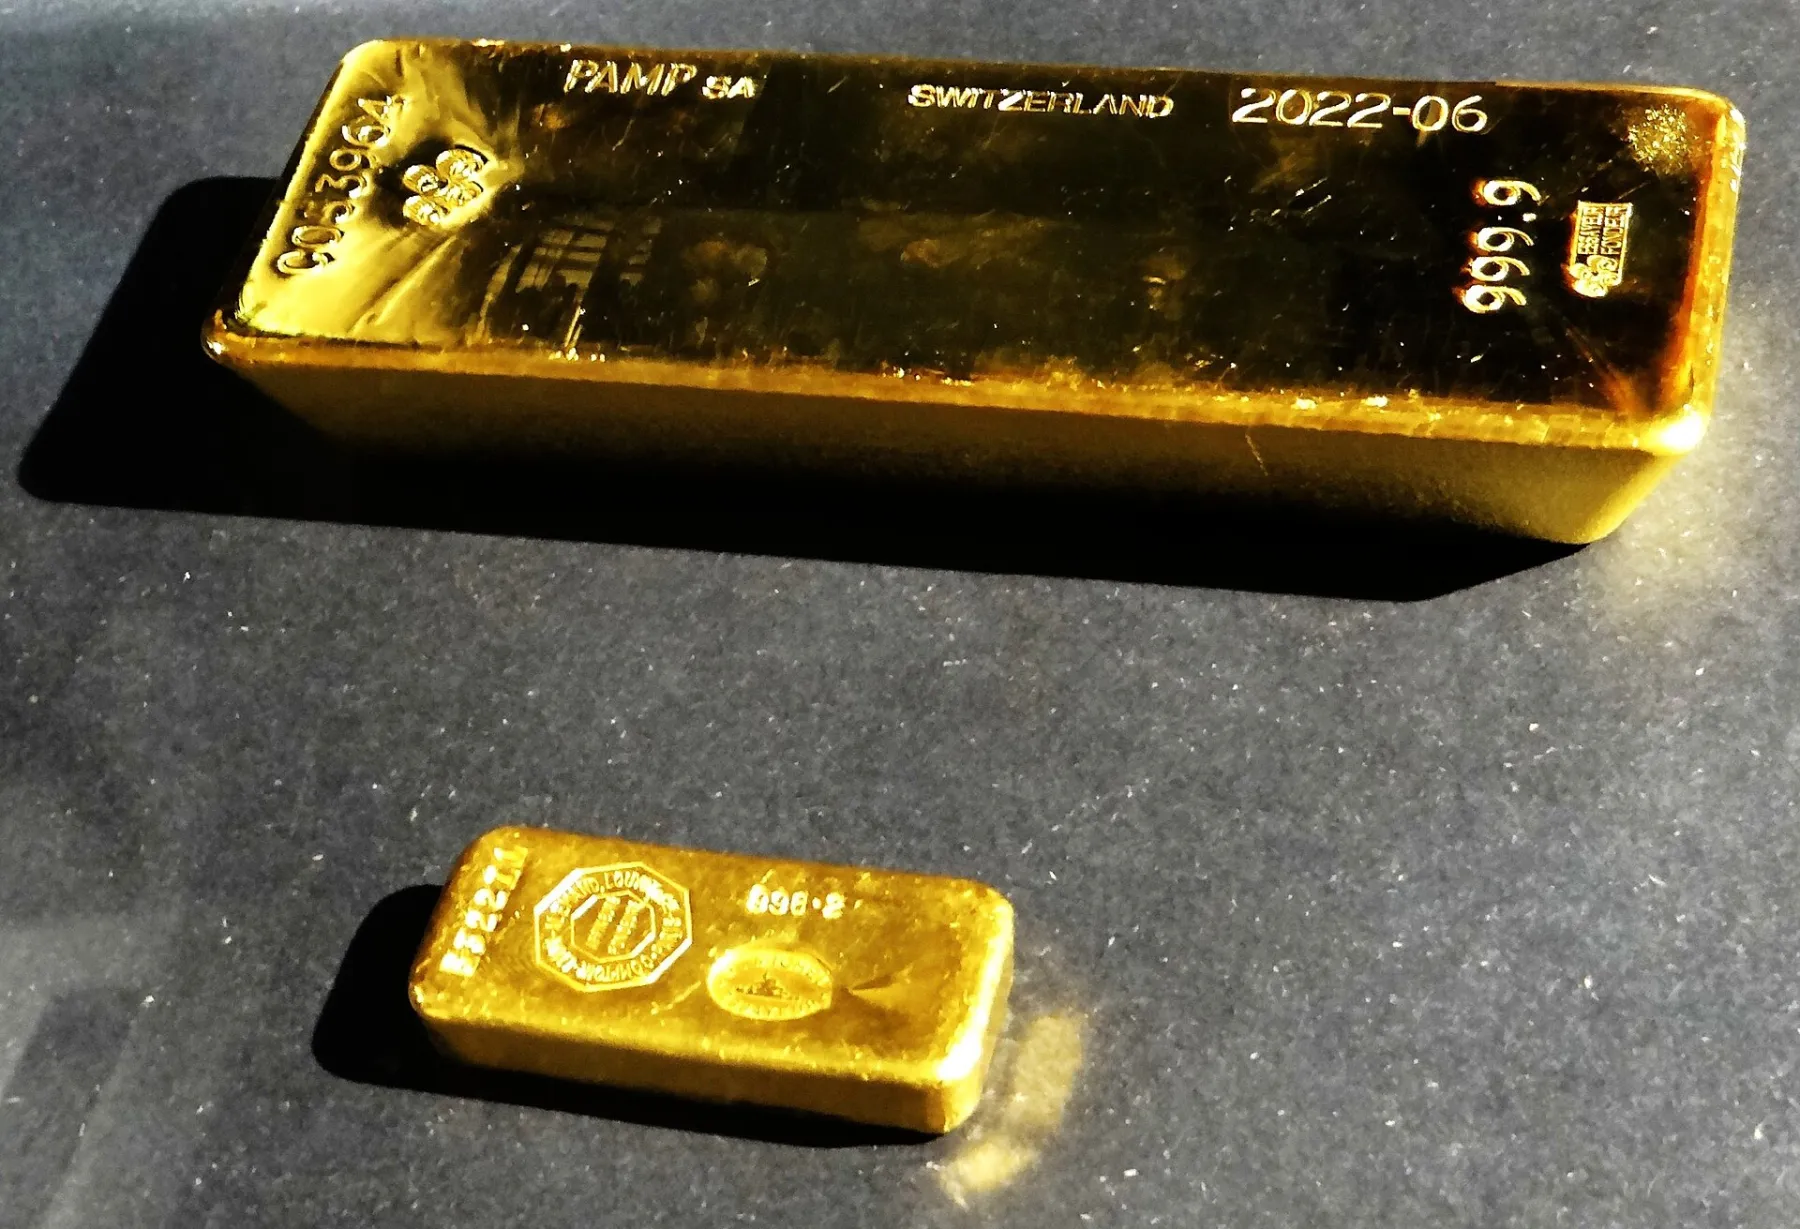
El precio del oro se ha desplomado este otoño, pero un grupo de compradores no se ha inmutado. Los bancos centrales compraron unas 321 toneladas de oro en el tercer trimestre de 2026, un 42 % más que en el mismo periodo del año anterior, según el último informe Gold Demand Trends del World Gold Council, publicado el 3 de noviembre. En los nueve primeros meses del año, sus compras sumaron 675 toneladas, un 6 % más que en el mismo momento de 2025.
Compras declaradas y no declaradas
Solo una parte de esas compras es visible. Los bancos centrales declararon unas 120 toneladas al Fondo Monetario Internacional o en sus propios comunicados. El World Gold Council calcula que otras 201 toneladas se compraron sin anunciarse, a partir de datos comerciales e información de mercado. Algunos países prefieren no decir cuánto oro tienen, así que el total es una estimación, no un recuento.
Entre los compradores conocidos, China, Polonia y la República Checa continuaron con compras que llevan años haciendo, pese a que el oro cotizó cerca de máximos históricos durante buena parte del año. El consejo espera ahora que las compras de los bancos centrales en 2026 igualen como mínimo el total del año pasado.
Todos los demás se retiran
El contraste con otros compradores es marcado. La demanda mundial de joyería cayó un 17 % en el tercer trimestre, hasta 313 toneladas, el tercer trimestre más débil desde que empezaron los registros del consejo en 2000. La demanda de lingotes y monedas bajó un 19 %, hasta 268 toneladas. La demanda total, de 1.369 toneladas, fue un 1 % inferior a la de un año antes, sostenida sobre todo por los bancos centrales y por entradas de 211 toneladas en fondos cotizados de oro. El precio medio del trimestre fue de 4.262 dólares la onza, un 23 % más que un año antes, lo que explica por qué muchas familias compraron menos.
Desde entonces el precio ha caído mucho más, hasta unos 3.535 dólares la onza el 20 de noviembre, como contamos aquí. Para bancos centrales que piensan a largo plazo, unos precios más bajos pueden ser una oportunidad más que una señal de alarma.
Por qué los bancos centrales quieren oro
Los bancos centrales tienen reservas para defender su moneda, pagar importaciones en una emergencia y tranquilizar a los mercados. Durante décadas, la mayor parte de esas reservas se ha guardado en dólares, sobre todo en bonos del Gobierno estadounidense. El dólar sigue siendo, con mucha diferencia, la principal moneda de reserva, con bastante más de la mitad de las reservas que los países declaran al FMI.
El oro ofrece algo distinto. No es deuda de nadie, no se puede imprimir y un lingote guardado en una cámara nacional no puede ser congelado por otro Gobierno. Este último punto ganó peso en 2022, cuando los países occidentales congelaron gran parte de las reservas del banco central de Rusia tras la invasión de Ucrania. Muchos países que no están en conflicto con nadie sacaron una conclusión discreta: es prudente no tener todas las reservas en activos que controlan otros.
El oro también suele conservar su valor cuando el dólar se debilita, lo que lo convierte en un buen contrapeso en una cartera de reservas. Explicamos esa relación en nuestra guía sobre el oro y el dólar.
No es el fin del dólar
Nada de esto significa que el dólar vaya a perder su lugar central. El mercado del oro es pequeño comparado con el de la deuda pública estadounidense, y el oro no paga intereses. Lo que muestran las cifras es un cambio constante en el margen: los bancos centrales reparten sus riesgos y el oro es el principal beneficiado. Mientras eso continúe, esta demanda paciente pone un suelo bajo un mercado que, para todos los demás, se ha vuelto nervioso.
Este artículo es solo informativo y no constituye asesoramiento de inversión.
Fuentes: World Gold Council, Gold Demand Trends T3 2026 y su capítulo sobre bancos centrales; FMI, datos COFER.