 AJMNAssociated Journalism & Media Network
60/40の終わり:今後10年間でUHNWポートフォリオがどのように完全に再構築されているか
40年以上にわたり、富の管理者は一つの公式で誓った:60%株、40%債券。それは年金基金、民間銀行、家族事務所の背骨でした。それは、インフレがサイクル的だった世界で働いた、利率は...
他の言語: EnglishFrançaisDeutschEspañol
英語から自動翻訳した記事です。原文を読む: The End of 60/40: How UHNW Portfolios Are Being Completely Rebuilt for the Next Decade
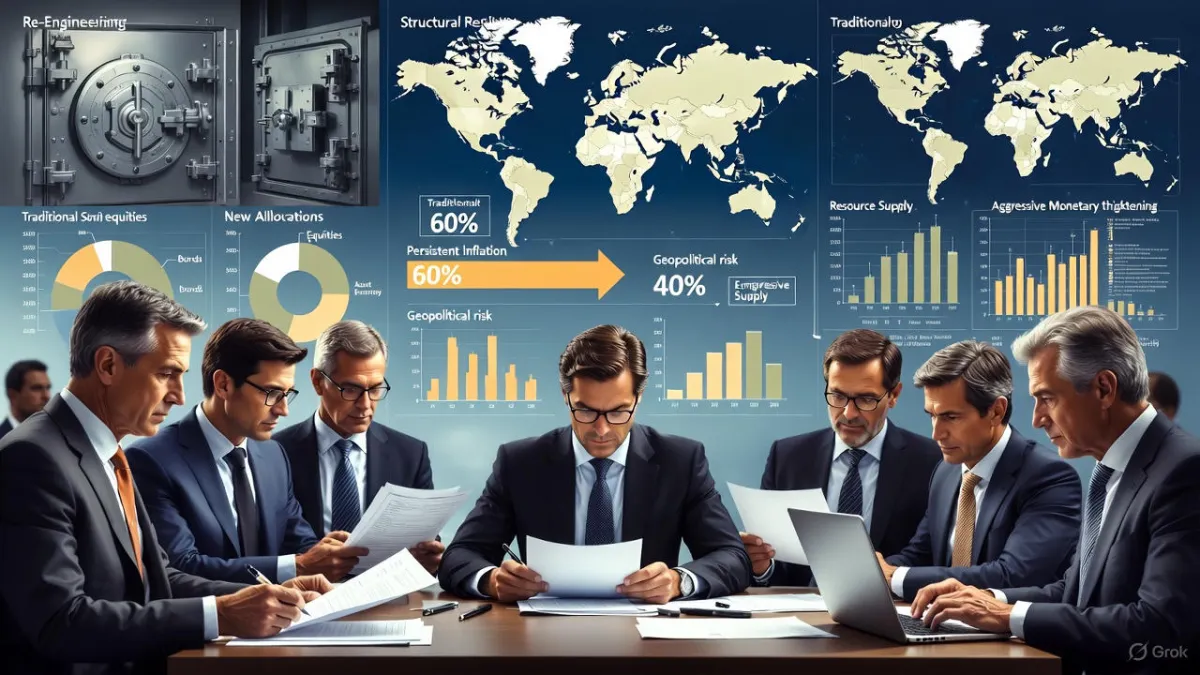
40年以上にわたり、富の管理者は一つの公式で誓った。株式の60%、債券の40%で、それは年金基金、民間銀行、家族事務所の背骨でした。それは、インフレが循環的で、利率が予測可能であり、世界市場が長期にわたって動く世界で働いた。
その時代は終わった。
今日の超高純価値投資家(UHNWIs)は、持続的なインフレ、資源供給に関連する地政学的リスク、積極的な通貨緊縮、産業政策の再生に直面しています。この風景では、従来のリスク・プレミアモデルはもはや富を保護しません。代わりに、エリートポートフォリオはまったく新しい焦点で再設計されています。構造的抵抗力、資産主権、そして貧困へのアクセス。
From Allocation to Architecture からアーキテクチャへ
UHNWの新しいポートフォリオはもはやパイグラフではありません。個人の生態系に近い。最も裕福な家族にとって、焦点は公的市場への被動的な暴露から遠ざかっている。コントロールベースの資本構造これは含む:
- 取締役会の影響を伴う直接プライベートエクイティ(Direct Private Equity with Board Influence, Not Fund Exposure)
- 資源や物流に関連する実際の資産に対する所有権。
- 戦略的サプライチェーンに結びつく長期的なインフラ。
- ハード資産に結びつく保証金を持つ個人クレジット。
ボラティリティのヘッジングではなく、目標はキャッシュフローの主権公的市場の破壊に免れない収益へのアクセス。
非市場資産への移行
UHNWの投資家にとって、実際のヘッジは債券ではありません。それはキャッシュフローの欠如で、転換には含まれる:
旧モデル新モデル公的資産(Public Equities) Late-stage private equity + industrial roll-ups
政府債券:私的信用、困難な融資、資産支援の融資
広範囲の商品:ターゲット所有権:水権、リチウム、炭素、航海
不動産資金:戦略的土地、港湾、冷蔵庫の直接管理
最も攻撃的な再配分が行われている。個人クレジットそしてインフラ債務特に、利率が現在債券の収益を上回る一方で実質的な担保を提供している場合。
主権資産の増加
富裕層はマイクロ国家のように振る舞っている。彼らは、基本的なものに結びつく資産を取得しています:農業、エネルギー移行材料、物流ノード、およびデータインフラストラクチャ。これらはサイクリックな取引ではなく、長期的なパワーポジションです。彼らは、政府が供給にますます介入する世界でリバウンドを確保します。
今日のオーナーシップは明日オプションです。2030年における水の権利または銅源は、10億ドルの株式ポジションよりも多くの地政学的リバウンドを保有する可能性があります。
次の10年間の報酬
New Decade favors portfolios built for市場サイクルではなく体制の変化。UHNWの戦略は、以下の方向に進んでいます:
- 多様化に対する脆弱性
- ボラティリティヘッジの代わりにキャッシュフローモア(Cashflow Moats)
- 被動的配分の代わりに民間統治
- 市場への暴露の代わりに主権不足
60/40モデルは、市場が価値を決定することを仮定した。次のモデルは仮定政府、テクノロジー、資源の不足が権力を決定する。最も裕福な家族は、基準を上回るためではなく、一つの時代を超えるためにそれに応じて建設しています。